
INFORME SEMANAL 5 DE OCTUBRE
EDITORIAL SV
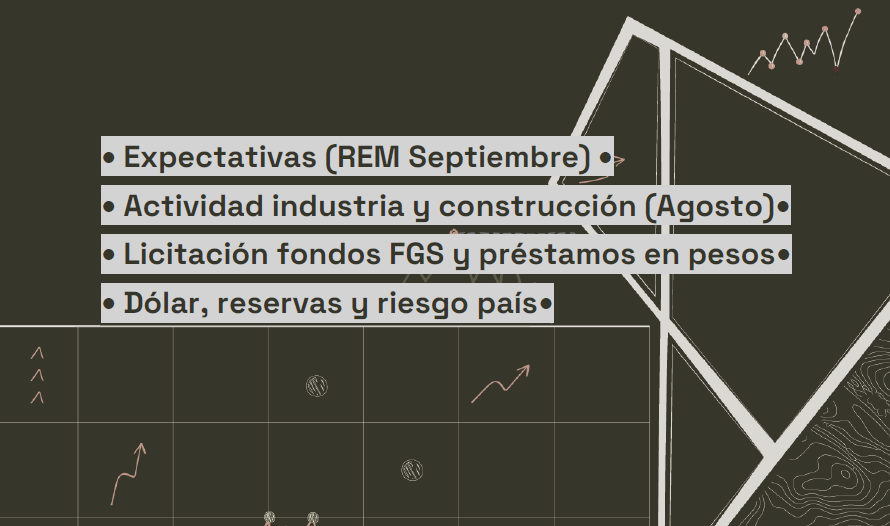
La actividad económica ha pasado a ocupar el centro de la discusión macroeconómica, desplazando, al menos por el momento, a la inflación. La semana que termina estuvo marcada por una revisión significativa a la baja de las expectativas del mercado sobre el crecimiento de la economía para este año, que ahora contemplan una breve recesión técnica, en línea con el pronóstico que hemos compartido desde Suramericana Visión.
Por otra parte, aun si la tasa de inflación de septiembre, que se publicará el próximo martes, resulta superior a la de agosto, esperamos que la inflación continúe mostrando una tendencia de lento descenso en lo que resta del año. Como parte de esta dinámica macroeconómica, prevemos un dólar con volatilidad acotada durante octubre, el mes que precede a las elecciones legislativas de Estados Unidos.
En cuanto a los movimientos del riesgo país durante la última semana, consideramos que el impacto de los resultados de las elecciones en Brasil será relativamente efímero y que su evolución estará dominada por la dinámica económica local, las condiciones de liquidez global —principalmente a partir de las decisiones de la Reserva Federal de Estados Unidos— y la percepción sobre la sostenibilidad del apoyo del gobierno estadounidense al argentino después de las elecciones legislativas del próximo 3 de noviembre.
Este Informe Semanal analiza todas estas cuestiones en detalle, además de evaluar los últimos datos de actividad de la industria y la construcción y las perspectivas del crédito hipotecario a partir del financiamiento del FGS.