
INFORME SEMANAL 7 DE SEPTIEMBRE
EDITORIAL SV
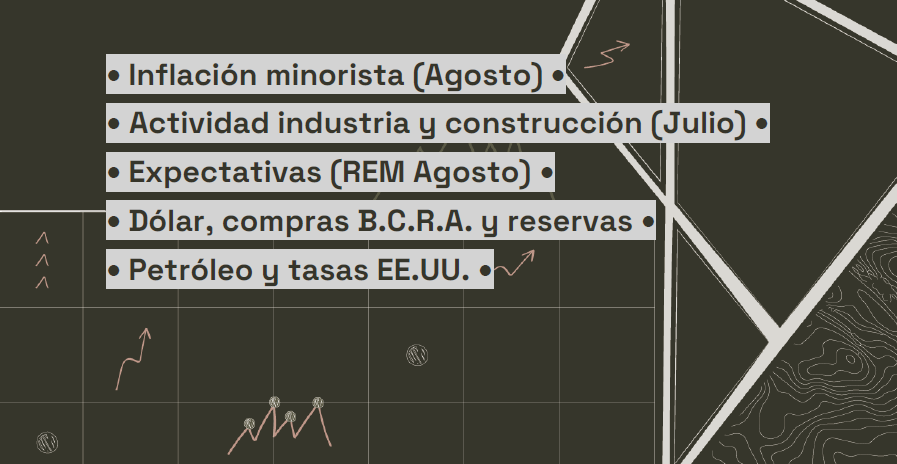
La tasa de inflación de agosto fue de 1,7% mensual, explicada principalmente por la disminución en la inflación de bienes, dinámica que refleja una cotización del tipo de cambio que se va deslizando al alza lentamente, por debajo del registro inflacionario. La inflación de servicios desaceleró a 2% pero continúa sistemáticamente por encima del registro del IPC y de la variación del tipo de cambio, lo que hace que los consumidores experimenten un encarecimiento de la canasta de no transables. Seguimos esperando una lenta reducción de la tasa de inflación mensual en los próximos meses y un registro anual por encima del 30%.
La actividad urbana no anda. Se verificaron fuertes caídas de la actividad de la industria y la construcción en los datos publicados esta semana, correspondientes al mes de julio. Estos datos prontamente se reflejarán en las estadísticas de las condiciones laborales, que continúan deteriorándose en las zonas urbanas.
El frente externo presenta un panorama ambiguo para la macroeconomía del país. Los altos precios de los commodities energéticos contribuyen positivamente a la balanza comercial y a la balanza de pagos internacionales, pero del otro lado las condiciones financieras internacionales no son favorables. Esta semana volvieron a subir los rendimientos de los bonos del Tesoro de EEUU y el BCE subió la tasa de interés en 25 puntos básicos por las presiones inflacionarias. Este escenario nos aleja del acceso al mercado de crédito internacional y además redunda en una suba del costo de interés de la deuda con el FMI, que se mueve con el rendimiento de los bonos de muy corto plazo (3 meses) de los tesoros de los cinco países o regiones que emiten monedas de referencia (EEUU, UE, China, Japón y el Reino Unido).
Buena lectura y buen fin de semana.